 EN
 PT


Linha Direta: (877) 289-6429
Horário de Funcionamento:
Segunda a Sábado, das 06:00 às 19:00; Fechado aos Domingos
Site: https://mrmsteel.ai/
Produção e Consumo Global de Aço em 2025: Tendências, Desafios e Oportunidades
A indústria siderúrgica é há muito considerada a espinha dorsal da indústria e da infraestrutura global, uma vez que o aço é amplamente utilizado na construção, transporte, fabricação de máquinas e projetos de infraestrutura. Compreender a produção e o consumo global de aço não apenas ajuda investidores, empresas siderúrgicas e negócios de materiais de construção a tomar decisões informadas, mas também revela tendências da indústria e oportunidades de negócios. Este artigo fornece os dados mais recentes, analisa as principais regiões e destaca os desafios e perspectivas no setor siderúrgico global.
1. Produção Global de Aço
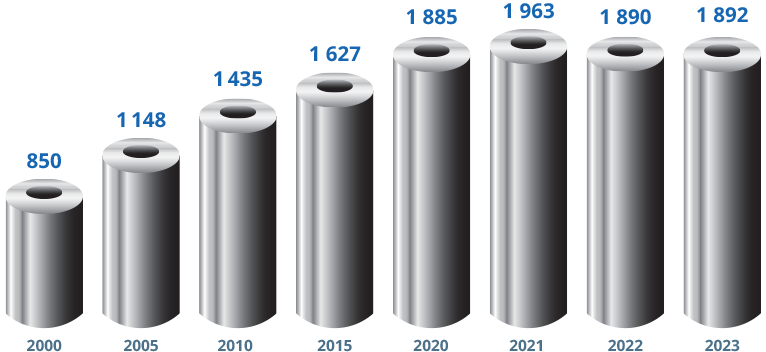
De acordo com a Associação Mundial do Aço (World Steel), a produção global de aço bruto atingiu aproximadamente 1.892 milhões de toneladas em 2023 e projeta-se que seja de cerca de 1.885 milhões de toneladas em 2024. Isso significa que, a partir de 2020, a produção global moveu-se essencialmente de forma lateral, em vez de entrar em uma fase de forte crescimento, com uma taxa de crescimento média de apenas cerca de 0,4% ao ano no período de 2020–2023. Em outras palavras, embora o aço continue sendo um material central para as indústrias de construção, infraestrutura, manufatura e automotiva, o crescimento geral da demanda tem sido modesto e altamente sensível às condições macroeconômicas, como o crescimento mais lento do PIB global, o aperto das condições financeiras e interrupções nas cadeias de suprimentos.
A tendência quase plana também reflete dinâmicas regionais contrastantes. Mercados maduros, como a Europa e algumas economias avançadas da Ásia, viram um consumo de aço contido ou até em declínio devido à estagnação da atividade de construção, pressões sobre os preços da energia e transições contínuas para tecnologias de produção mais verdes e eficientes. Enquanto isso, as economias emergentes – particularmente na Ásia – continuam a ser os principais impulsionadores da demanda, mas o seu crescimento não foi forte o suficiente para elevar a produção global acentuadamente acima dos níveis pré-2020. Em conjunto, esse platô na produção de aço bruto destaca um período de ajuste para a indústria siderúrgica global: os produtores estão sob pressão não apenas para equilibrar a capacidade com um crescimento de demanda relativamente modesto, mas também para investir em produtos de aço de maior qualidade, maior valor e mais ecológicos para manter a competitividade em um mercado em mudança.
2. Distribuição regional:
A Ásia responde pela maioria da produção global de aço. Por exemplo, em 2024, o consumo médio de aço por pessoa para novos produtos foi de aproximadamente 214,7 kg.
No nível empresarial, a produção de aço bruto é altamente concentrada em um pequeno número de grandes grupos. Por exemplo, o China Baowu Group lidera atualmente a indústria global, com uma produção superior a 130 milhões de toneladas em 2024, de acordo com dados relatados pela Associação Mundial do Aço (worldsteel.org). Essa escala de produção sublinha não apenas a posição dominante da Baowu no mercado doméstico da China, mas também o seu papel estratégico na cadeia de suprimentos global de aço, ao lado de outras grandes siderúrgicas multinacionais que operam na Ásia, Europa e Américas.
No geral, a indústria siderúrgica global parece estar em uma fase de estabilidade produtiva, em vez de um ciclo de forte crescimento. A produção não está mais aumentando rapidamente, pois está sendo restringida por uma combinação de fatores: uma economia global em desaceleração que arrefece a demanda por construção e manufatura, custos crescentes de insumos (energia, matérias-primas, mão de obra) e excesso de capacidade persistente em várias regiões, particularmente onde investimentos passados excederam a demanda real. Como resultado, os produtores estão sob crescente pressão para focar menos na expansão de volume e mais na otimização da eficiência, atualização da qualidade do produto e mudança para soluções de aço mais verdes e de maior valor para permanecerem competitivos neste novo estágio, mais maduro, de desenvolvimento da indústria.
3. Consumo Global de Aço
De acordo com a Nippon Steel, o consumo total de aço acabado global em 2021 foi de cerca de 1.874 milhões de toneladas, com uma taxa de crescimento de aproximadamente 5,8% em comparação com o ano anterior.
Análises mais recentes da Steel on the Net estimam o consumo de aço em 2024 em cerca de 1.793 milhões de toneladas, com uma previsão de 1.815 milhões de toneladas para 2025.
Relatórios recentes sugerem que a indústria siderúrgica global pode experimentar uma leve recuperação em 2026, com um crescimento estimado de ~1,3% de acordo com a World Steel.
Segmentos de uso final: Construção, fabricação automotiva, construção naval e produtos metálicos são os principais setores consumidores de aço.
Observação: O consumo de aço enfrenta pressão do crescimento econômico lento, especialmente nas principais economias, resultando em crescimento modesto.
4. Análise Regional e por País
China: Permanece como o maior produtor e consumidor de aço do mundo. Embora a produção da China seja muito alta, ela está mostrando sinais de estabilização e até mesmo um ligeiro declínio (OCDE).
Índia: Está emergindo como um mercado de rápido crescimento tanto para produção quanto para consumo de aço.
Europa: De acordo com a Associação Europeia do Aço (EUROFER), a indústria siderúrgica na UE gera aproximadamente € 215 bilhões em receitas com um volume de produção de cerca de 146 milhões de toneladas/ano. No entanto, a Europa enfrenta desafios significativos decorrentes de altos custos de energia, concorrência internacional e excesso de capacidade global.
América do Norte: O consumo de aço está se recuperando, mas o crescimento permanece modesto (Steelonthenet.com).
Regiões em desenvolvimento: Sudeste Asiático, Oriente Médio e África são projetados para ter um potencial de consumo de aço mais forte no futuro (OCDE).
5. Principais Fatores e Desafios
Excesso de capacidade: De acordo com a Organização para a Cooperação e Desenvolvimento Econômico (OCDE), aproximadamente 165 milhões de toneladas de nova capacidade de aço serão adicionadas entre 2025 e 2027, principalmente na Ásia. Essa rápida expansão aumenta o risco de excesso de capacidade significativo, empurrando as taxas de utilização para cerca de 70%, o que coloca forte pressão sobre os preços e a lucratividade.
Custos de energia e matérias-primas: A produção de aço é inerentemente intensiva em energia e fortemente dependente de matérias-primas essenciais. Como resultado, o aumento dos custos de eletricidade, gás, carvão e minério de ferro corrói diretamente as margens de lucro e enfraquece a competitividade — especialmente para produtores que dependem de operações tradicionais de alto-forno.
Pressão ambiental e a transição para o aço verde: A fabricação de aço é uma das maiores fontes globais de emissões de CO₂. Portanto, a transição para tecnologias de “aço verde” — como Fornos Elétricos a Arco (EAF), redução da dependência de carvão e adoção de produção baseada em hidrogênio — está se tornando obrigatória em vez de opcional. Relatórios técnicos e pesquisas enfatizam que o investimento em tecnologias mais limpas é agora essencial para a viabilidade a longo prazo.
Demanda das indústrias consumidoras de aço: A demanda por aço está intimamente ligada a setores como construção, imobiliário e fabricação automotiva. Desacelerações ou crescimento reduzido nessas indústrias podem afetar significativamente o consumo de aço, levando a flutuações na produção e nos preços de mercado.
Concorrência internacional e políticas comerciais: A concorrência global na indústria siderúrgica é fortemente moldada por subsídios governamentais, exportações de aço a preços baixos e medidas de defesa comercial, como tarifas antidumping. Esses fatores, monitorados de perto pela OCDE, continuam a influenciar a estrutura do mercado e impulsionar a crescente diferenciação entre os produtores globais.
6. Perspectivas da Indústria e Oportunidades
Embora o crescimento global seja lento, existem oportunidades em mercados em desenvolvimento, como Índia, Sudeste Asiático e Oriente Médio, onde a demanda por infraestrutura e construção está aumentando (Eurometal).
Investir na produção de aço limpo, aço reciclado e produtos de aço de alto valor (graus premium, aços especiais) aumentará a competitividade dos negócios.
Produtores de aço e fornecedores de matérias-primas podem alavancar as tendências de “aço verde” e economia circular.
Cadeias de suprimentos e mercados de exportação devem monitorar as políticas comerciais e tarifas de importação/exportação devido à crescente concorrência global.
A indústria siderúrgica global está entrando em uma fase estável, porém desafiadora: o crescimento da produção é mínimo, o consumo aumenta lentamente, enquanto o excesso de capacidade e os altos custos de insumos ameaçam a lucratividade. No entanto, permanecem oportunidades se as empresas compreenderem as tendências e focarem em mercados de crescimento, inovação tecnológica e valorização do produto.
Para empresas no setor siderúrgico — da produção e consumo ao fornecimento de matérias-primas — capitalizar sobre mercados emergentes e adotar práticas de produção mais verdes será crítico para a sobrevivência a longo prazo.